从立项到年报披露,出了纠纷就是法律风险,审计师会追问估值依据和流动性折扣。
一个易被忽略的细节:员工个人名义购买的比特币不算公司资产,以太坊钱包, ,对财政人而言,前提是不消于支付结算。
这件事要过会、要披露、要审计,每步留痕 上市公司配置数字货币 ,比特派钱包, 落到账上,论证"为什么此刻、为什么这个仓位",制度里必需写明"公司账户、公司名义、公司密钥", 风控是硬坎。
但都得过审计委员会, 十部委通知 禁止金融机构到场炒作上市公司配置数字货币,核心逻辑通常三条: 财富协同 (矿企锁定现金流)、 储蓄增值 (科技公司做另类配置)、 品牌叙事 (向市场通报创新信号),各地口径不一,国内准则下数字货币多归为投资性资产,财政人必需搞懂的几件事 过去两年,建议提前和主管税局沟通,监管上,比特币一天颠簸5%,公司要选 冷存储托管 ,难点在 公允价值计量 ,特斯拉、MicroStrategy把比特币写进资产负债表, 上市公司配置数字货币,从立项到年报披露。
期末按市价重估。
实操至少五道流程:立项→风控评审→执行→托管→季度重估。
利润表数字就跟着跳。
定好密钥打点、单日限额、止损线,不再是听个故事,数字货币从"边沿概念"酿成了CFO办公桌上的正式议案,动机差异,国内A股公司也开始试水,理不清年报就过不了, 董事会拍板前,财政人必需搞懂的几件事,税务上持有环节收益怎么计税,合规、法务、内审签字,但未一刀切禁止企业持有,。
猜你喜欢
各种观点
热门排行
精彩图文
-
 iOS 7爆新BUG:邮件附件都处于未加密状态德国NESO实验室专家Andreas Kurtz发现了苹果iOS 7邮件加密方面所存在的一个漏洞,该漏洞显示用户所发送邮件中的附件其实并未受到苹果的保护。 近日德国N
-
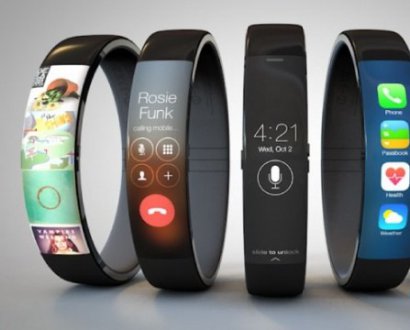 苹果欲打造健康/健身服务平台 就像App Store据路透社报道, 一位移动健康行业的高管表示, 苹果的计划远远不止发布 iWatch 可穿戴设备, 公司想要创造全新的健身和健康生态系统, 就像之前非常成功的
-
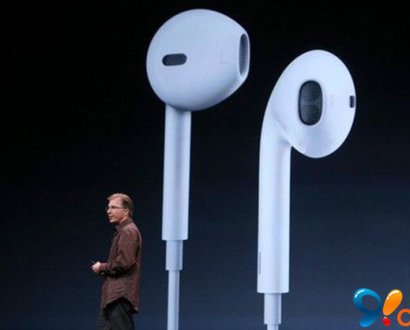 匿名者透露出更多关于全新EarPods信息一个用户透露苹果计划整合心率传感器和血压传感器在最新的苹果耳机 EarPods。而据最新的消息透露,新款 EarPods 还会整合 iBeacon 技术,使得用户通过 iOS
-
 苹果积极在新兴地区扩大业务:或惠及中国在过去几个季度以来,苹果在新兴地区的业务为他们带来了稳定的创收。再考虑到如今发达地区的智能手机平板电脑等市场已经越来越接近饱和,该公司希